Kaufpreisaufteilung zwischen Grund und Gebäude: Wann ein Sachverständigengutachten sinnvoll ist
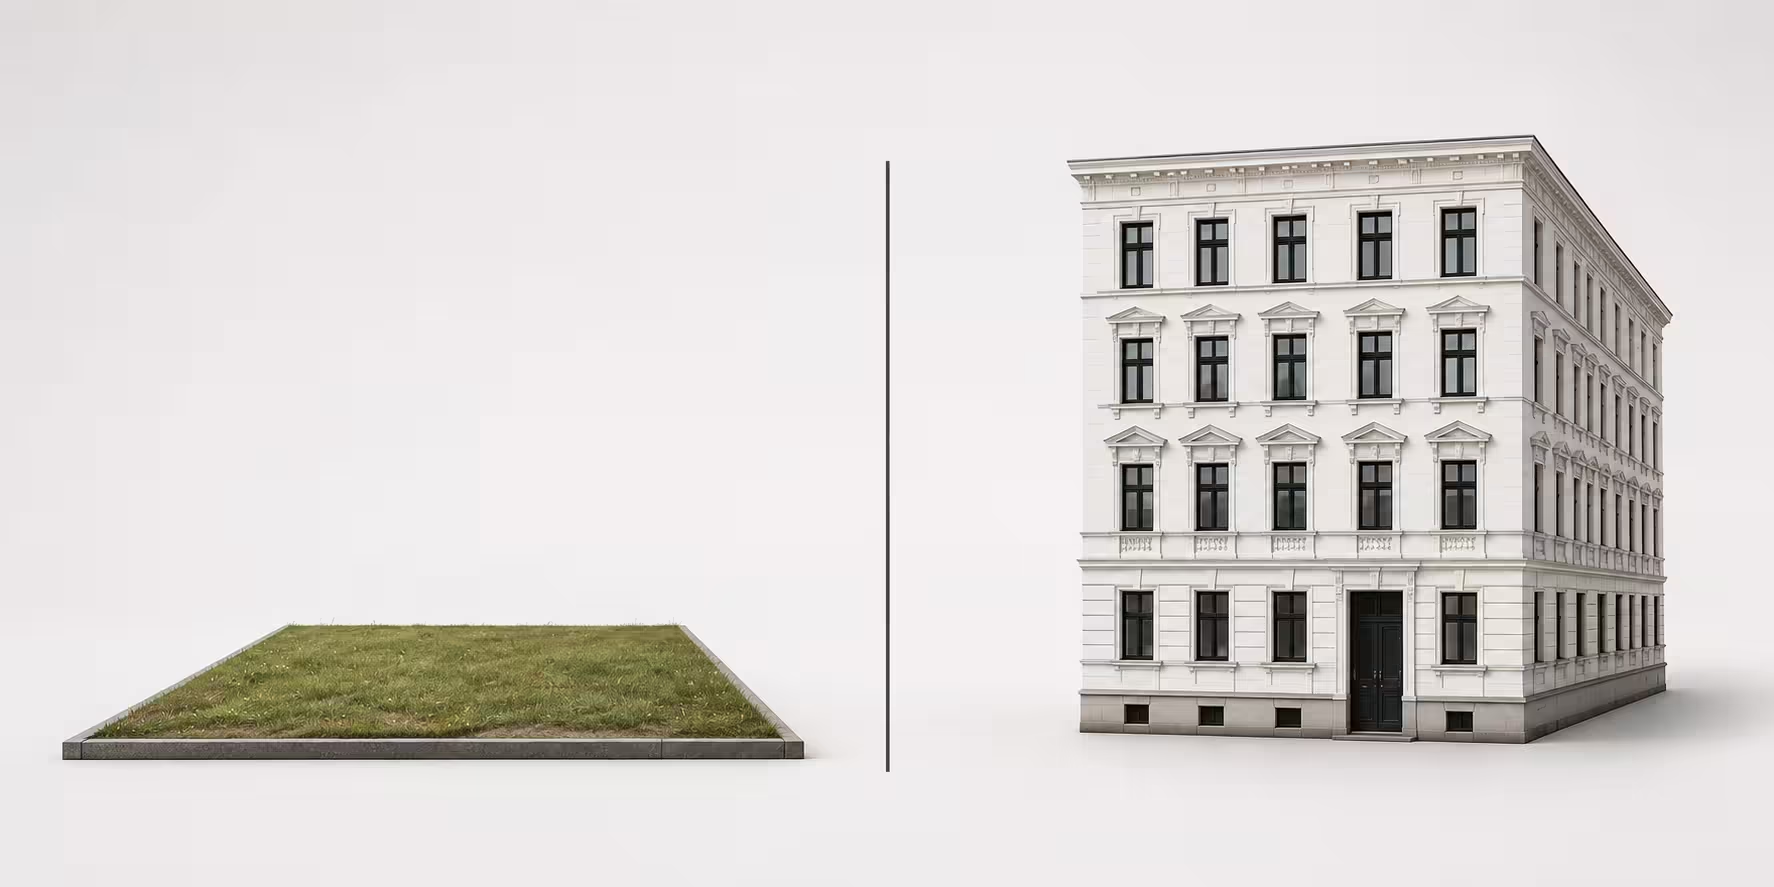
Beim Erwerb einer vermieteten Immobilie stellt sich regelmäßig die Frage, welcher Teil des Kaufpreises auf den Grund und Boden und welcher auf das Gebäude entfällt. Was auf den ersten Blick wie eine rein steuerliche Formalität erscheint, hat in der Praxis erhebliche wirtschaftliche Bedeutung.
Denn nur der auf das Gebäude entfallende Kaufpreis bildet die Grundlage für die Abschreibung (AfA), welche sich wiederum steuermindernd auswirkt. Die Aufteilung des Kaufpreises kann daher die Wirtschaftlichkeit einer Immobilieninvestition über viele Jahre hinweg beeinflussen.
Insbesondere bei umfangreich sanierten Bestandsgebäuden, hochwertigen Neubauten oder Spezialimmobilien kann die individuelle Bewertung zu einem höheren Gebäudeanteil führen als die pauschalen Werte der Grundanteilverordnung. Ob dies tatsächlich der Fall ist, hängt jedoch stets von den konkreten Wertverhältnissen der jeweiligen Liegenschaft ab.
Um die Kaufpreisaufteilung zu vereinfachen, wurde die Grundanteilverordnung geschaffen. Sie arbeitet mit pauschalen Prozentsätzen, die abhängig von der Art und Lage der Immobilie den nicht abschreibbaren Grundanteil festlegen. Die Grundanteilverordnung geht dabei von typisierten Wertverhältnissen aus. Je nach Art und Lage der Immobilie gelten unterschiedliche pauschale Grundanteile:
- 20% - Gemeinde mit weniger als 100.000 Einwohnern und durchschnittlicher m²-Preis für Bauland unter 400 Euro
- 30% - In allen anderen Gemeinden, wenn das Gebäude mehr als 10 Wohn- oder Geschäftseinheiten umfasst.
- 40% - In allen anderen Gemeinden, wenn das Gebäude nur bis zu 10 Wohn- oder Geschäftseinheiten umfasst.
Für viele Standardfälle ist diese Vereinfachung durchaus praktikabel. In der Bewertungspraxis zeigt sich jedoch, dass pauschale Prozentsätze nicht immer den tatsächlichen Wertverhältnissen entsprechen.
Insbesondere bei
- Immobilien in B- oder C-Lagen innerhalb von Großstädten,
- umfangreich sanierten Gründerzeithäusern,
- exklusiven Villen oder hochwertigen Eigentumswohnungen,
- aufwendigen Spezialimmobilien,
- eingeschränkt nutzbaren bzw. verwertbaren Grundstücken
können die tatsächlichen Wertrelationen erheblich von den pauschalen Annahmen abweichen.
Gerade in diesen Fällen kann eine individuelle Bewertung sinnvoll sein.
Die Rechtsprechung des Verwaltungsgerichtshofes bestätigt diesen Ansatz. Für die Kaufpreisaufteilung sind grundsätzlich die Verkehrswerte von Grund und Gebäude maßgeblich. Aus bewertungstechnischer Sicht bedeutet dies, dass beide Vermögensbestandteile eigenständig zu bewerten und anschließend in ein nachvollziehbares Wertverhältnis zu setzen sind.
Die bloße Differenzmethode – also die Ableitung des Gebäudewertes als Restgröße nach Abzug eines angenommenen Bodenwertes – genügt nach der aktuellen Rechtsprechung regelmäßig nicht. Gerade deshalb kommt einer nachvollziehbaren und methodisch sauberen Immobilienbewertung eine zentrale Bedeutung zu.
Die Ermittlung des Verhältnisses zwischen Grund- und Gebäudewert erfolgt nicht anhand einer bloßen Schätzung.
Vielmehr sind die wertbildenden Eigenschaften der jeweiligen Immobilie zu analysieren und nach anerkannten Bewertungsgrundsätzen zu beurteilen.
Je nach Objekt können dabei insbesondere folgende Faktoren eine Rolle spielen:
- Lage und Größe des Grundstücks
- Bebauungsdichte und Nutzungsmöglichkeiten
- Baujahr und Bauweise
- Erhaltungszustand
- durchgeführte Sanierungen
- technische Ausstattung
- wirtschaftliche Nutzbarkeit des Gebäudes
Erst auf Grundlage dieser Bewertung lässt sich nachvollziehbar beurteilen, welcher Anteil des Gesamtkaufpreises wirtschaftlich dem Grund und welcher dem Gebäude zuzurechnen ist.
Ein Investor erwirbt ein hochwertig saniertes Wohn- und Geschäftshaus in einer Wiener Randlage. Im Rahmen einer sachverständigen Bewertung zeigt sich, dass das konkrete Gebäude – unter Berücksichtigung seines Erhaltungszustandes, der umfangreichen Sanierungen und seiner baulichen Ausgestaltung – einen deutlich höheren Anteil am Gesamtwert der Liegenschaft hat als die pauschalen Prozentsätze vermuten lassen.
In einem solchen Fall kann ein objektiv nachvollziehbares Sachverständigengutachten die Grundlage für eine individuelle Kaufpreisaufteilung bilden.
In der Praxis werden zwei Themen häufig getrennt betrachtet:
- die Aufteilung des Kaufpreises auf Grund und Gebäude,
- sowie die Restnutzungsdauer des Gebäudes.
Beide Fragestellungen werden häufig unabhängig voneinander betrachtet, stehen wirtschaftlich jedoch in engem Zusammenhang. Während die Kaufpreisaufteilung bestimmt, welcher Anteil des Kaufpreises überhaupt abgeschrieben werden kann, wirkt sich die Restnutzungsdauer auf den Zeitraum dieser Abschreibung aus.
Gerade bei größeren Immobilieninvestitionen empfiehlt sich daher eine gesamtheitliche Betrachtung beider Fragestellungen.
Die Kaufpreisaufteilung zwischen Grund und Gebäude ist ein wesentlicher Bestandteil der Immobilienbewertung und bildet zugleich die Grundlage für die steuerliche Abschreibung. Sie beruht auf einer objektiven Bewertung der tatsächlichen Wertverhältnisse und kann erhebliche wirtschaftliche Auswirkungen auf die Abschreibung einer Immobilie haben.
Während die Grundanteilverordnung für viele Standardfälle eine praktikable Lösung bietet, kann bei besonderen Immobilien eine individuelle Bewertung sinnvoll sein. Gerade bei Zinshäusern, hochwertigen Anlageobjekten oder gewerblich genutzten Liegenschaften lohnt es sich, die tatsächlichen Wertverhältnisse sorgfältig zu analysieren.
Ob die pauschalen Werte der Grundanteilverordnung den tatsächlichen Wertverhältnissen Ihrer Immobilie entsprechen, lässt sich regelmäßig nur anhand einer individuellen Bewertung beurteilen.
Als allgemein beeideter und gerichtlich zertifizierter Sachverständiger für Immobilienbewertung unterstütze ich Eigentümer, Investoren, Steuerberater und Rechtsanwälte bei der nachvollziehbaren Ermittlung der Wertverhältnisse zwischen Grund und Gebäude.
Gerne bespreche ich Ihr Vorhaben im Rahmen eines kostenlosen und unverbindlichen Erstgesprächs. Gemeinsam klären wir, ob eine individuelle Kaufpreisaufteilung in Ihrem Fall sinnvoll ist und welche Unterlagen für eine fundierte Bewertung erforderlich sind.
Vereinbaren Sie gerne einen unverbindlichen Gesprächstermin – ich freue mich auf Ihre Anfrage.
Zurück zur Übersicht